En bref
L’épargne en or protège le capital, mais cache des coûts et des pièges fiscaux rarement expliqués.
- Un budget de 100 euros suffit pour démarrer une position en or
- L’allocation recommandée oscille entre 5% et 15% du patrimoine
- La fiscalité diffère radicalement entre or physique et or papier
L’épargne en or n’est pas le placement magique qu’on vous vend en agence, ni le piège qu’on vous décrit sur les forums. C’est un outil de protection du capital qui fonctionne sous certaines conditions précises, avec des frais réels et une fiscalité qui change tout selon le support choisi. Les Français détiennent déjà 4000 tonnes d’or, soit plus que la Banque de France, principalement sous forme de bijoux dormants dans des tiroirs. Nous allons regarder ce que les conseillers bancaires n’expliquent jamais clairement, du coût caché des petits achats répétés jusqu’aux pièges de succession.
Épargne en or : ce que les banquiers oublient de vous dire
Pourquoi le discours officiel occulte certains avantages
Un conseiller bancaire touche rarement une commission sur l’achat d’or physique. Résultat, il oriente naturellement vers l’assurance-vie ou les ETF maison, sans jamais détailler l’intérêt réel de l’or physique en cas de crise de liquidité bancaire. L’or reste la seule classe d’actifs détenue hors circuit bancaire, sans contrepartie, sans risque de faillite d’un tiers. Cette donnée change tout dans un contexte où le patrimoine moyen français subit une érosion continue face à l’inflation. Une étude de Capital.fr recommande une allocation entre 5% et 15% du patrimoine financier pour les profils institutionnels, un repère que peu de conseillers mentionnent spontanément à leurs clients particuliers.
Les zones grises fiscales que personne n’explore
La fiscalité de l’or physique applique une taxe forfaitaire de 11% sur le prix de vente, sauf si vous prouvez la date et le prix d’achat via une facture. Dans ce cas, le régime des plus-values s’applique avec un taux de 36,2% mais un abattement de 5% par année de détention au delà de la deuxième année, jusqu’à exonération totale après 22 ans. Cette alternative reste méconnue car elle exige de conserver précieusement chaque facture. L’or papier, lui, suit la fiscalité classique des valeurs mobilières, sans ce mécanisme d’abattement progressif.
Or physique versus or papier : au-delà du clivage habituel
Quand l’or papier devient un piège de rendement
L’or papier, via certificats, trackers ou ETF, réplique le cours de l’or avec des frais de gestion annuels entre 0,12% et 0,15%. Ce chiffre paraît faible, mais cumulé sur 15 ans, il grignote plusieurs points de performance. Le vrai problème se situe ailleurs: un ETF or ne vous donne aucun droit sur un actif physique identifiable. Vous détenez une créance sur un émetteur. En cas de défaillance de la contrepartie, la protection promise par l’or s’évapore. Nous considérons que cette nuance est trop souvent balayée d’un revers de main par les plateformes de courtage.
La pièce d’or à cours légal, l’angle mort des conseillers
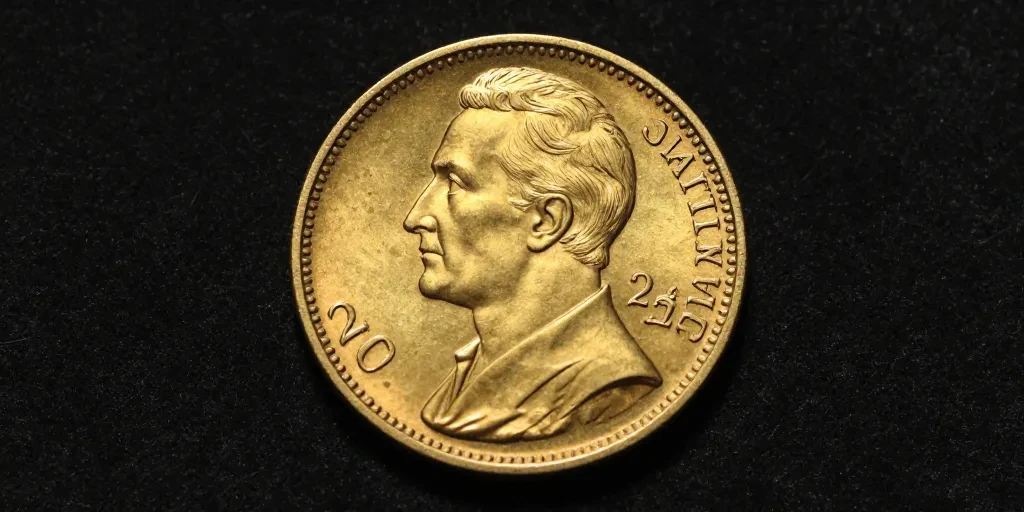
La pièce e-Marianne, lancée récemment en France, rencontre un succès notable auprès des épargnants selon FranceTransactions.com. Frappée après sa démonétisation, elle n’est pas juridiquement considérée comme une pièce de monnaie mais comme un article d’investissement, ce qui ouvre une fenêtre fiscale intéressante que Le Revenu qualifie d’astuce légale méconnue. Cette distinction juridique mérite d’être creusée avant tout achat, car elle conditionne le régime fiscal applicable à la revente.
Assurance-vie avec or : mythe de la fiscalité avantageuse
Loger de l’or papier dans un contrat d’assurance-vie ne transforme pas automatiquement la fiscalité en avantage mécanique. Le cadre fiscal de l’assurance-vie s’applique bien, avec ses abattements après 8 ans, mais les frais de contrat s’additionnent aux frais de gestion de l’ETF or sous-jacent.
Avec quel budget débuter concrètement en 2026
Comment investir vraiment à partir de 100 euros
Un budget de 100 euros permet d’acheter une pièce fractionnée ou une part de LINGOR via certaines plateformes spécialisées. Ce montant reste symbolique, mais il initie une habitude d’épargne régulière.
Le vrai coût caché des petits achats répétés
Chaque achat de pièce ou de petit lingot s’accompagne d’une prime au dessus du cours spot, souvent entre 5% et 15% selon le poids. Plus l’unité est petite, plus cette prime pèse lourd en proportion. Acheter dix fois 100 euros coûte structurellement plus cher qu’un seul achat de 1000 euros. Cette mécanique, rarement expliquée, pénalise justement les petits épargnants qui privilégient la régularité.
Construire une position sans être ruiné par les frais
La stratégie la plus rationnelle consiste à espacer les achats et à privilégier des formats intermédiaires, type pièce d’une once, plutôt que de multiplier les micro achats.
La sécurité du stockage : le point d’achoppement qu’on minimise
Stockage à domicile versus coffre-fort : calculer le vrai risque
Le stockage à domicile expose à un risque de vol rarement couvert intégralement par une assurance habitation standard. Les spécialistes du transport de fonds comme Loomis proposent des solutions de coffre professionnel, avec traçabilité et assurance dédiée, pour un coût annuel généralement compris entre 0,5% et 1% de la valeur stockée.
- Accès immédiat
- Aucun coût de garde
- Discrétion totale
- Risque de vol non couvert
- Absence de preuve d'authenticité en cas de litige
- Responsabilité pleine de l'épargnant
Assurance et responsabilité civile, les clauses oubliées
La plupart des contrats d’assurance habitation plafonnent le remboursement des objets de valeur à quelques milliers d’euros, bien en dessous de la valeur d’une position en or construite sur plusieurs années. Une clause spécifique, souvent payante, doit être ajoutée au contrat pour couvrir un stock d’or significatif. Nous recommandons de vérifier ce plafond avant toute accumulation importante, car la mauvaise surprise survient toujours après le sinistre, jamais avant.
Épargne en or face à l’inflation réelle : chiffres concrets
Simuler l’effet protecteur sur 10 ans d’épargne
Sur une période de dix ans, l’or physique a historiquement conservé son pouvoir d’achat mieux que les livrets réglementés, dont le taux reste administré et souvent inférieur à l’inflation réelle. Cette protection ne se mesure pas en rendement spectaculaire, mais en stabilité relative face à la dévaluation monétaire. L’once d’or, référence internationale de cotation, sert de repère pour mesurer cette évolution sur le long terme.
Quand l’or surperforme, quand il sous-performe vraiment
L’or surperforme typiquement lors des phases de crise de confiance monétaire ou de tensions géopolitiques fortes. Il sous-performe en revanche lors des cycles de hausse des taux d’intérêt réels, car il ne génère aucun revenu, contrairement à une obligation ou une action à dividende.
L’allocation idéale selon votre profil d’épargnant
Entre 5% et 15% : comment choisir votre pourcentage personnel
Pour une épargne de 50000 euros, plusieurs spécialistes en gestion patrimoniale considèrent qu’une allocation entre 10% et 15% constitue un compromis raisonnable selon Le Mag de la Conso. Un profil prudent proche de la retraite privilégiera le haut de cette fourchette, tandis qu’un profil jeune avec un horizon long peut rester sur 5%.
Complémentarité réelle avec assurance-vie et livret A
L’or ne remplace jamais le livret A, qui reste indispensable pour l’épargne de précaution immédiatement disponible. Il complète l’assurance-vie en diversifiant hors des fonds euros et des unités de compte actions, créant un socle moins corrélé aux marchés financiers classiques.
Fiscalité 2026 : les stratégies qu’on n’énonce pas à haute voix
Succession et donation d’or physique : pièges légaux
Transmettre de l’or physique sans déclaration expose les héritiers à un redressement fiscal en cas de contrôle, car l’administration peut requalifier la détention en succession non déclarée. La donation d’or suit les mêmes règles que tout bien meuble, avec les abattements classiques entre parents et enfants, mais exige une preuve de propriété que peu d’épargnants conservent correctement.
Revente d’or : calendrier fiscal et moments optimaux
Revendre après deux ans de détention ouvre droit au régime des plus-values avec abattement progressif, contre la taxe forfaitaire immédiate de 11% sans justificatif. Le calendrier de revente doit donc intégrer cette donnée fiscale autant que le niveau du cours au moment de la vente.
Épargne en or : notre position finale
L’épargne en or mérite sa place dans un patrimoine diversifié, à condition de maîtriser les frais, le stockage et la fiscalité propre à chaque support. Nous pensons que la pièce d’or à cours légal et l’or physique avec facture conservée représentent les options les plus solides pour un épargnant moyen, loin devant les promesses marketing des ETF synthétiques.
FAQ
Est-ce un bon moment pour investir dans l’or ?
Il n’existe pas de moment parfait universel. L’or se construit progressivement, par petites positions régulières, plutôt que par un pari ponctuel sur le timing du marché.
Quel est le site le plus sûr pour acheter de l’or ?
Privilégiez les intermédiaires enregistrés et contrôlés, dont la liste figure auprès de l’AMF, plutôt qu’une plateforme découverte via une publicité sur les réseaux sociaux.
Est-ce que je peux acheter de l’or dans ma banque ?
Certains établissements comme le Crédit Agricole ou la Caisse d’Épargne proposent un accès à l’or papier via contrat, mais rarement de l’or physique en agence.
Quelles sont les meilleures formes d’épargne en 2026 ?
Un socle combinant livret réglementé pour l’urgence, assurance-vie pour le long terme et une position en or physique entre 5% et 15% du patrimoine forme une base équilibrée.